







Risco-país cai ao menor nível desde 2020 e abre janela para melhora na economia
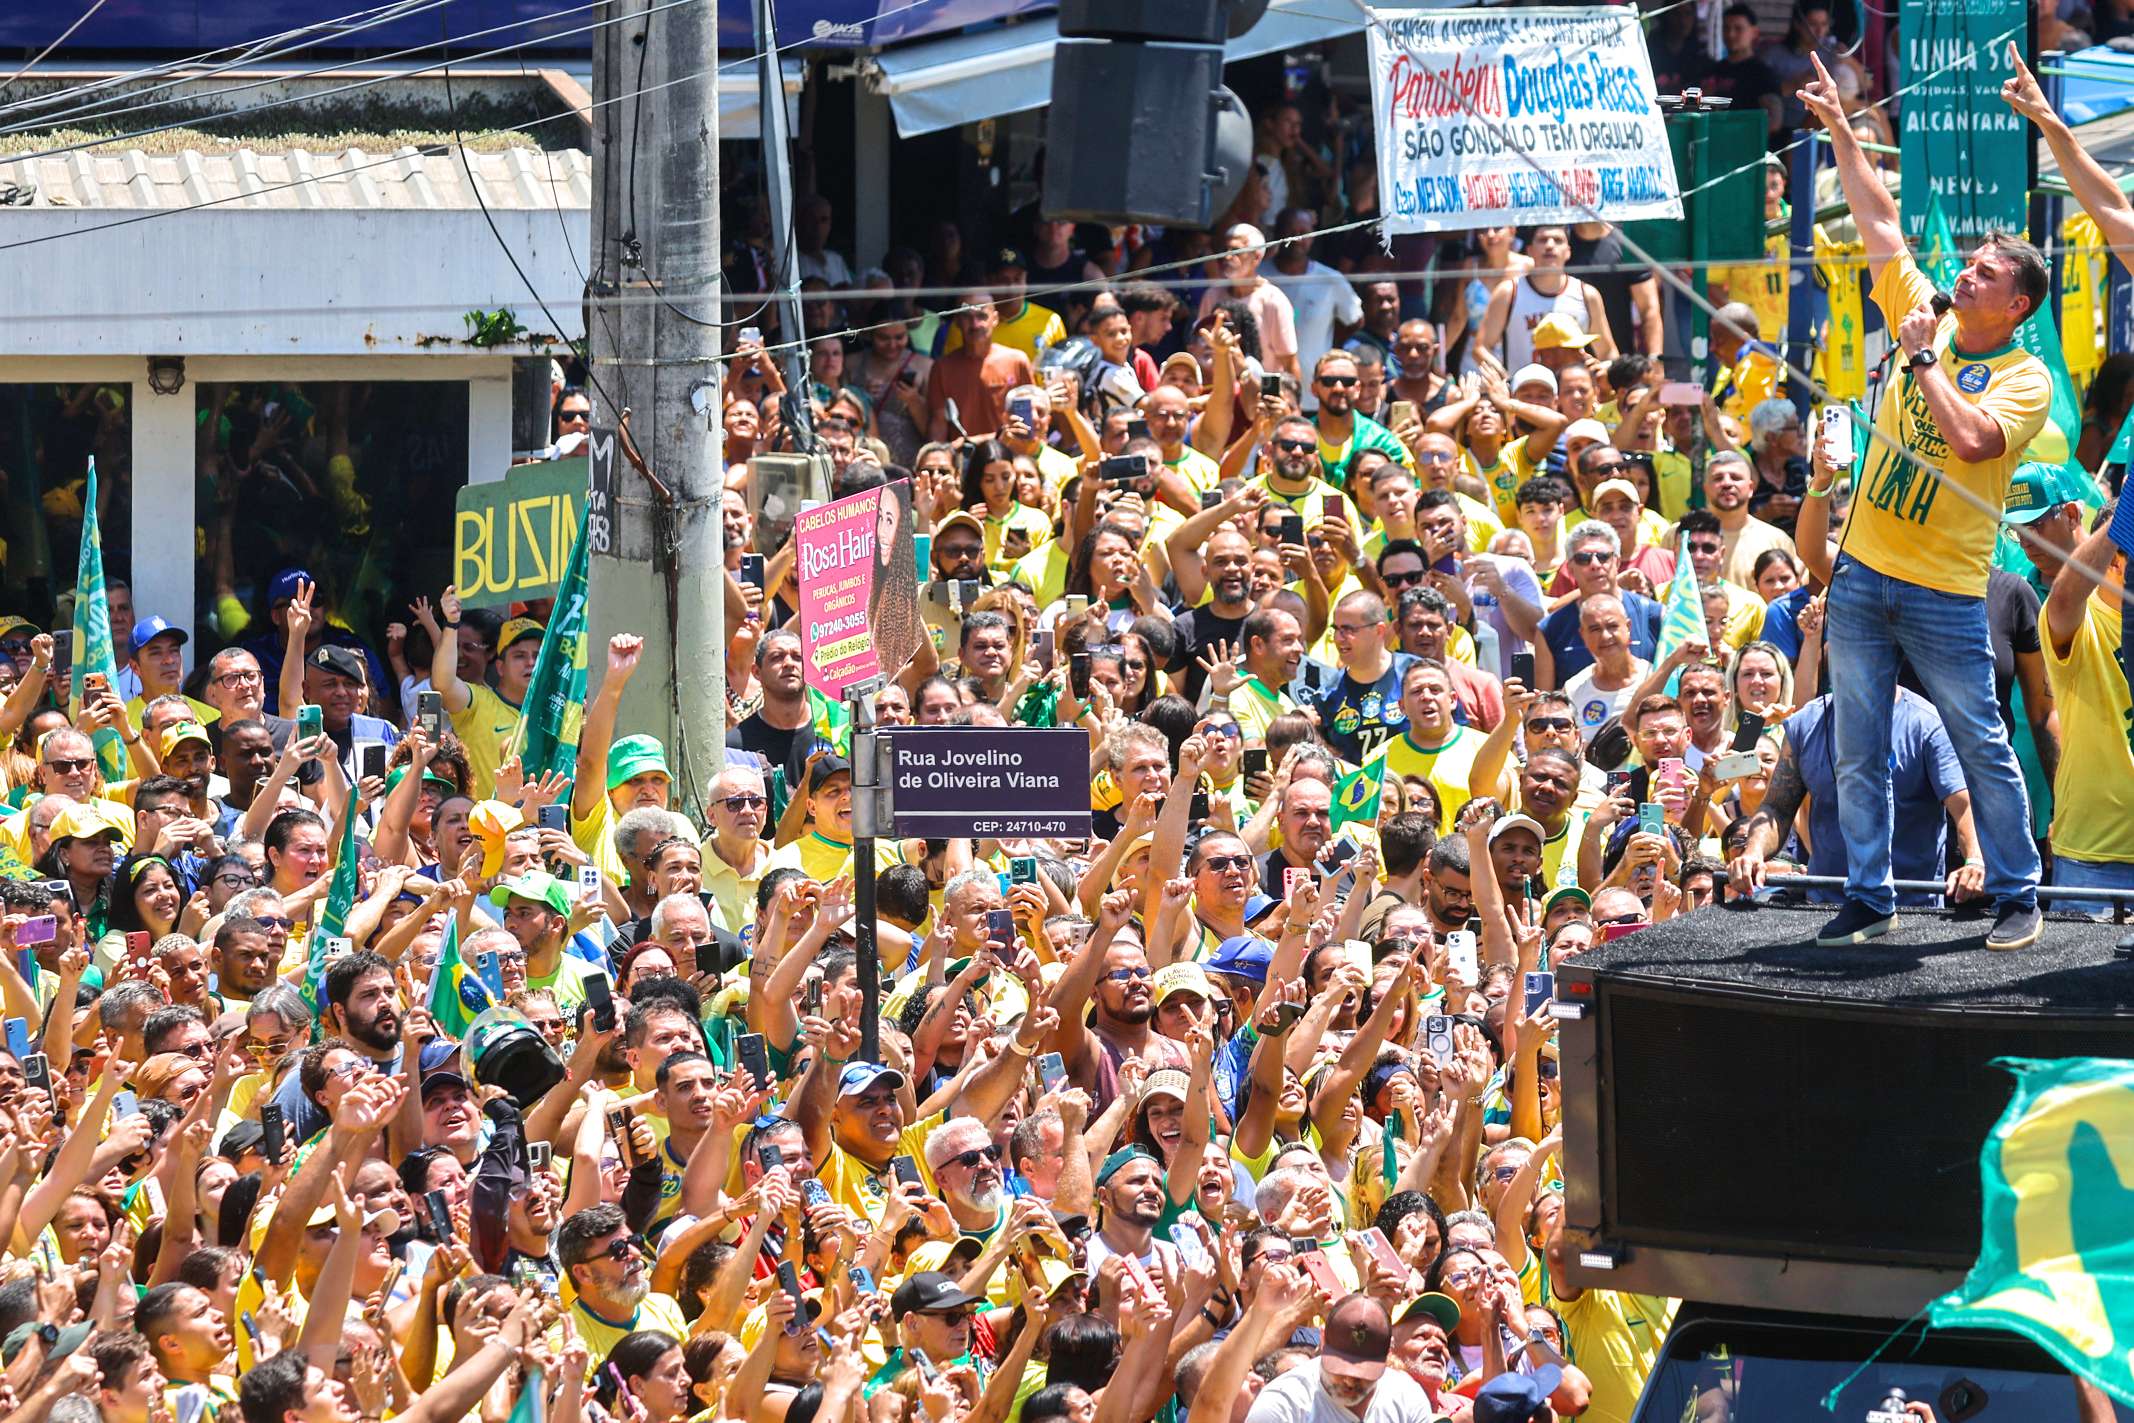
A liderança de Flávio Bolsonaro no primeiro turno das eleições presidenciais e a formação de um Congresso conservador provocaram alívio imediato na percepção de risco sobre a economia nacional. Na sexta (9), o Credit Default Swap (CDS) de cinco anos do Brasil — indicador central do risco-país — recuou para 110 pontos, menor nível desde fevereiro de 2020, antes da pandemia da Covid-19. O movimento sinaliza otimismo com a estabilização fiscal. Mas a consolidação exige reformas e governança no Congresso.
A queda do risco reflete uma mudança nas expectativas: o mercado passou a apostar em uma condução liberal a partir de 2027. O resultado de 4 de outubro reorganizou a precificação dos ativos. O alívio aproximou o indicador brasileiro do patamar do México (94 pontos).
Contudo, a distância nos fundamentos permanece relevante. O México desfruta de grau de investimento pelas três maiores agências globais (S&P, Moody's e Fitch). O Brasil segue na categoria especulativa. A disparada dos mercados na semana seguinte ao pleito — com a Bolsa acumulando alta de 9,29%, aos 209.967 pontos, e o dólar comercial recuando 4,43%, de R$ 5,22 para R$ 4,98 — decorre da antecipação de cenários, não de uma transformação já concretizada nas contas públicas.
As razões da queda do risco-país
A leitura dominante entre analistas é que a virada eleitoral reduz a probabilidade de continuidade do modelo baseado no expansionismo fiscal. A Eurasia Group elevou as chances de vitória de Flávio Bolsonaro no segundo turno para 80%, com base na migração de votos de centro-direita e de indecisos. Esse favoritismo atua como catalisador de otimismo pela expectativa de aprovação de reformas estruturais.
A possibilidade ganha sustentação na reconfiguração do Congresso e dos governos estaduais. O PL elegeu 121 deputados federais. Na Câmara, a coligação governista projeta 203 cadeiras (40% do total). No Senado, o PL conquistou 19 das 54 vagas renovadas em 2026, somando 28 assentos próprios e formando um bloco potencial de 40 a 43 senadores alinhados à pauta liberal.
Além da expansão das bancadas, o BTG Pactual aponta queda na fragmentação partidária na Câmara, reduzindo o custo de articulação. Nos estados, 201 dos 27 governadores foram eleitos no primeiro turno, dos quais dez são aliados diretos do candidato, como em São Paulo, Rio de Janeiro, Minas Gerais, Paraná e Rio Grande do Sul.
A aposta em credibilidade fiscal sustenta essa melhora. Entre as propostas, sobressai a substituição do arcabouço fiscal por um limite rígido ancorado na relação entre endividamento públicp e PIB. A dívida pública saltou de 71,7% em janeiro de 2023 para 82,9% do PIB em agosto de 2026, patamar crítico por sufocar o investimento privado.
O plano prevê uma PEC com ajuste primário de R$ 190 bilhões a R$ 250 bilhões, cortando despesas, além de um "revogaço" de cerca de mil atos administrativos por decreto, da extinção de ao menos dez ministérios e do fim da reeleição.
A estratégia encontra respaldo entre economistas mais ortodoxos segundo a qual consolidações bem-sucedidas dependem do corte de gastos permanentes, e não da elevação de impostos. Essa tese é endossada pelo economista Adolfo Sachsida, um dos economistas que ajudam a formular as propostas para a economia do candidato do PL. Ele defende elevar o crescimento potencial do PIB de 2% para 4% ao ano.
As possíveis consequências
O alívio no risco não é apenas simbólico: ele se traduz em custo de financiamento menor para o Estado e para as empresas. Para o setor produtivo, o risco-país funcionava como uma "bigorna" sobre os ativos locais. Segundo Rodrigo Sgavioli, head da XP Investimentos: quando o prêmio cede, a cotação das empresas melhora e o crédito privado ganha prazos mais longos e taxas menores.
O efeito imediato é o alívio no serviço da dívida. A queda nas taxas dos contratos de Depósito Interfinanceiro (DI) para janeiro de 2032 — recuando de mais de 14% ao ano para 12,31% ao ano entre 2 e 9 de outubro — permitiu ao Tesouro Nacional captar R$ 33,3 bilhões em títulos prefixados em uma única operação. Realizado na quinta (8), foi o maior leilão do gênero desde dezembro de 2020, assegurando o refinanciamento estatal a custos menores.
No mercado acionário, a análise do BTG Pactual indica potencial de valorização das ações. A queda no custo do capital também ajuda especialmente as empresas endividadas.
No câmbio, a atração de capital impulsionou a entrada líquida recorde de R$ 10,06 bilhões de investidores estrangeiros na B3 em uma única sessão, no dia 5, valorizando o real. Esse quadro abre espaço para o Banco Central reduzir mais a Selic a partir dos atuais 13,75% ao ano e estimular a redução do endividamento das famílias no médio prazo.
Do que tudo depende
A sustentabilidade dessa trajetória positiva depende de superar restrições fiscais estruturais — e é justamente essa dívida de 82,9% do PIB que torna o ajuste inadiável, apontam analistas consultados pela Gazeta do Povo. O economista Roberto Simioni, da Blue3 Investimentos, resume a dinâmica em uma frase: quando os juros reais superam o crescimento da economia, a dívida cresce sozinha; somente o superávit primário a segura.
No caso brasileiro, os juros da dívida consumiram R$ 1,18 trilhão nos 12 meses encerrados em agosto de 2026, o equivalente a 8,86% do PIB. Estabilizar a relação exigirá, ao mesmo tempo, juros reais menores e superávits primários recorrentes.
Contudo, a execução do ajuste colide com a rigidez das despesas obrigatórias, que consomem 90,8% do teto do arcabouço fiscal, deixando escassos 9,2% para gastos discricionários e investimentos. Os pisos constitucionais de Saúde (15% da Receita Corrente Líquida) e Educação (18% da Receita Líquida de Impostos) crescem acima do limite real de 2,5% do arcabouço fiscal.
As projeções do PLOA 2027 indicam alta real de 8,43% no piso da Saúde e de 11,57% no da Educação, a preços de junho de 2026. Para resolver esse descompasso, analistas sugerem trocar a vinculação automática à arrecadação por metas per capita ajustadas à demografia e ao desempenho.
Sgavioli também acrescenta um alerta crítico: modelos de crescimento baseados apenas em estímulos de demanda esbarram na baixa produtividade e geram inflação, resultando no endividamento das famílias, que passam a comprometer cerca de 30% da renda com dívidas. Sem reformas e sem um pacto fiscal e social transparente, novos estímulos estatais servem apenas para "pagar boletos", em vez de gerar expansão real da produção e do consumo.
Além disso, a execução política impõe desafios. A priorização de pautas divisivas no início do mandato, como a anistia aos condenados de 8 de janeiro, pode desorganizar a base aliada. Somam-se as resistências a um dos principais nomes cotados para o Ministério da Fazenda, o de Marcelo Kayath, ex-Credit Suisse.
Analistas apontam que no plano externo, com os juros americanos entre 4,5% e 5,0% ao ano, o Brasil precisa manter um diferencial de juros atraente e uma trajetória fiscal impecável. Caso o pacote trave no Legislativo, a valorização dos ativos pode se reverter, forçando o dólar a subir e os juros futuros a voltarem a subir.